Rotația stocurilor arată de câte ori într-un an o firmă își vinde și își reface stocul mediu de marfă. Se calculează împărțind costul mărfurilor vândute la valoarea medie a stocului, iar din rezultat se obține și numărul de zile cât stă, în medie, un produs pe raft sau în depozit. Indicatorul spune cât de repede se transformă banii blocați în marfă înapoi în bani.
Ce este rotația stocurilor?
Rotația stocurilor este raportul dintre costul mărfurilor vândute într-o perioadă și stocul mediu din aceeași perioadă. O rotație de 6 pe an înseamnă că stocul mediu a fost vândut și înlocuit de șase ori, adică marfa a stat în medie aproximativ două luni până la vânzare.
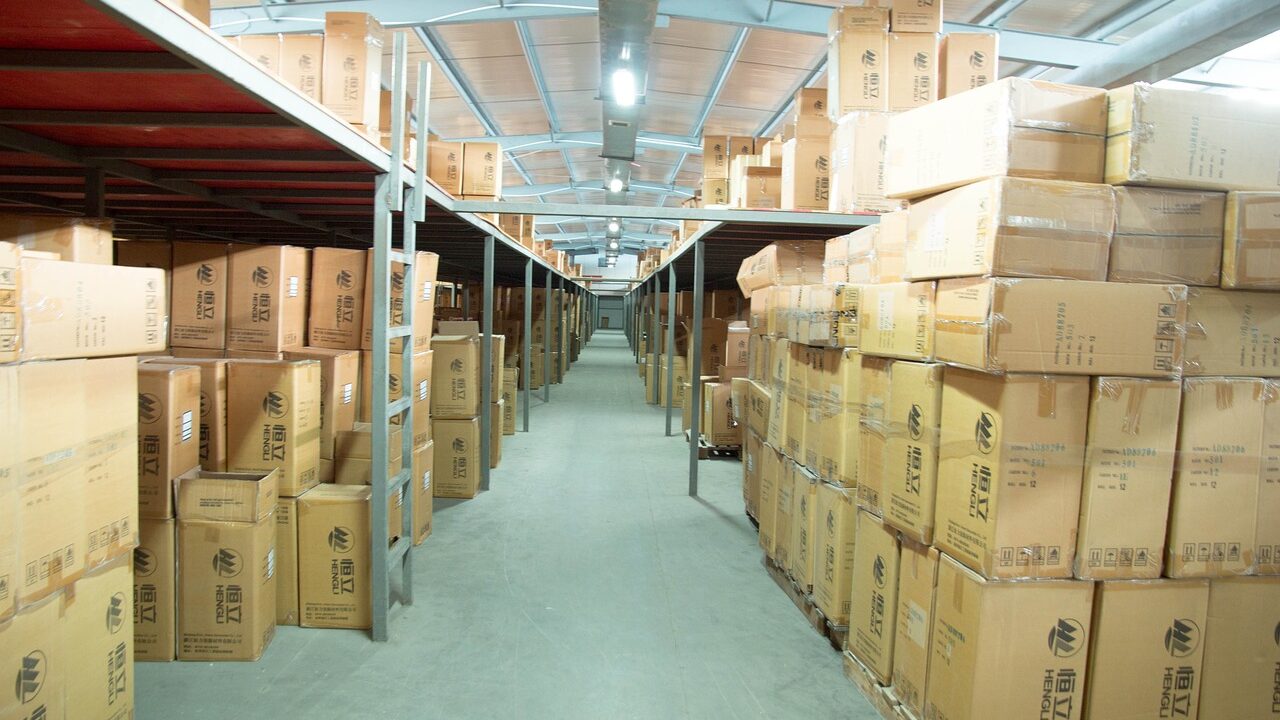
Indicatorul este util în special pentru comerț, unde stocul reprezintă adesea cea mai mare parte din banii investiți în afacere. O rotație lentă înseamnă bani imobilizați, spațiu ocupat și risc de depreciere; o rotație foarte rapidă poate semnala, în schimb, rupturi de stoc și vânzări pierdute.
Cum se calculează rotația stocurilor?
Rotația stocurilor se calculează cu formula: costul mărfurilor vândute împărțit la stocul mediu. Stocul mediu este, în varianta cea mai simplă, media dintre stocul de la începutul și cel de la sfârșitul perioadei.
- Stoc mediu = (stoc inițial + stoc final) : 2
- Rotația stocurilor = costul mărfurilor vândute : stoc mediu
- Durata în zile = 365 : rotația stocurilor
Costul mărfurilor vândute se folosește în locul cifrei de afaceri pentru că stocul este evidențiat la cost de achiziție. Calculul făcut cu vânzările la preț de vânzare include și adaosul comercial și arată o rotație mai bună decât cea reală.
Dacă stocul variază mult de la o lună la alta, de pildă la un magazin cu vârf de vânzări înaintea sărbătorilor, media dintre începutul și sfârșitul anului poate induce în eroare. În acest caz se folosește media stocurilor lunare.
Cum arată un calcul concret pentru un magazin mic?
Un exemplu ilustrativ: un magazin are la 1 ianuarie stoc de 80.000 de lei, la 31 decembrie stoc de 100.000 de lei, iar costul mărfurilor vândute în an este de 540.000 de lei.
| Indicator | Calcul | Rezultat |
|---|---|---|
| Stoc mediu | (80.000 + 100.000) : 2 | 90.000 lei |
| Rotația stocurilor | 540.000 : 90.000 | 6 ori pe an |
| Durata medie în stoc | 365 : 6 | aproximativ 61 de zile |
| Bani eliberați dacă durata scade la 45 de zile | 90.000 − (540.000 : 365 × 45) | aproximativ 23.000 lei |
Ultimul rând arată de ce indicatorul contează: aceleași vânzări, susținute cu un stoc mai mic, eliberează bani care pot fi folosiți pentru plata furnizorilor sau pentru alte investiții. Legătura cu lichiditatea este directă, așa cum arată și situațiile descrise în articolul despre facturile plătite târziu și banii care lipsesc.
Ce rotație a stocurilor este bună?
O rotație bună depinde de domeniu, astfel că un magazin se compară cu propriile rezultate din anii anteriori și cu firmele din același tip de comerț, nu cu o cifră universală. Produsele perisabile se rotesc foarte repede, de la câteva zile la câteva săptămâni, în timp ce mobila, bijuteriile sau piesele de schimb pot sta luni întregi pe stoc fără ca asta să fie o problemă.
Rotația se interpretează împreună cu marja: o categorie cu rotație lentă, dar adaos mare, poate fi la fel de profitabilă ca una cu rotație rapidă și adaos mic. Pentru o imagine de ansamblu asupra eficienței, indicatorul se poate pune alături de rentabilitatea activelor.
Ce semnale arată probleme cu stocul?
Problemele de stoc se văd cel mai bine când rotația se calculează pe categorii sau chiar pe produse, nu doar pe întreaga firmă. Semnalele frecvente sunt:
- produse fără nicio vânzare în ultimele 90–180 de zile;
- o categorie a cărei rotație scade de la un trimestru la altul;
- comenzi pierdute pentru produse care lipsesc, în timp ce depozitul este plin cu altele;
- reduceri tot mai mari, folosite doar pentru a elibera spațiu.
Cum se îmbunătățește rotația stocurilor?
Rotația se îmbunătățește prin comenzi mai mici și mai dese, prin renunțarea la articolele care nu se vând și prin lichidarea organizată a stocului vechi. Comenzile ajustate după vânzările reale ale fiecărui sezon reduc marfa rămasă după campanii. Stocul care nu se mai vinde la preț întreg poate fi lichidat prin oferte grupate sau pachete, iar o evidență lunară pe categorii permite corecturi înainte ca marfa să se deprecieze. Pentru firmele mici, discuția cu contabilul despre cum apare stocul în evidențe ajută la interpretarea corectă a cifrelor, inclusiv atunci când se analizează costul real al contabilității interne sau externalizate.